A taxa predial sobre uma cave independente não é calculada da mesma forma que a de um apartamento ou de uma casa. O bem é classificado como dependência construída, com uma área ponderada reduzida, e sua imposição depende de critérios que a administração fiscal aplica de forma distinta. Compreender esses mecanismos permite verificar se o valor cobrado corresponde realmente à natureza do local.
Coeficiente de ponderação e área considerada para uma cave
A área levada em conta para o cálculo do valor locativo cadastral de uma cave não é sua área real no solo. A administração fiscal aplica um coeficiente de ponderação reduzido, que reflete a utilidade menor de um local de armazenamento em comparação a um cômodo habitável.
Para as dependências do tipo cave, esse coeficiente está em uma faixa baixa. Concretamente, a área ponderada de uma cave representa uma fração de sua área real, o que diminui mecanicamente o valor locativo cadastral que serve de base para o cálculo.
O artigo 324 L do anexo III do CGI distingue os elementos que compõem um local de habitação. As caves estão incluídas entre as dependências construídas, ao lado de garagens, sótãos e despensas. Quando uma cave é independente (acesso externo, lote separado, sem ligação física direta com uma residência), ela pode ser registrada como um bem distinto no cadastro, com seu próprio identificador fiscal.
Essa classificação tem uma consequência direta: a cave gera então um aviso de taxa predial autônomo, distinto do do imóvel principal. Para entender melhor a taxa predial para uma cave isolada, é necessário examinar como a administração vincula ou separa cada lote em sua base cadastral.
| Tipo de local | Classificação fiscal | Coeficiente de ponderação | Aviso separado |
|---|---|---|---|
| Cômodo principal (sala, quarto) | Parte principal | Pleno (1,0) | Não |
| Cave vinculada à residência | Dependência integrada | Reduzido | Não |
| Cave independente (lote separado) | Dependência construída isolada | Reduzido | Sim, na maioria dos casos |
| Garagem independente | Dependência construída isolada | Reduzido | Sim, na maioria dos casos |
Reavaliação 2026 e taxas municipais: o que faz variar o montante
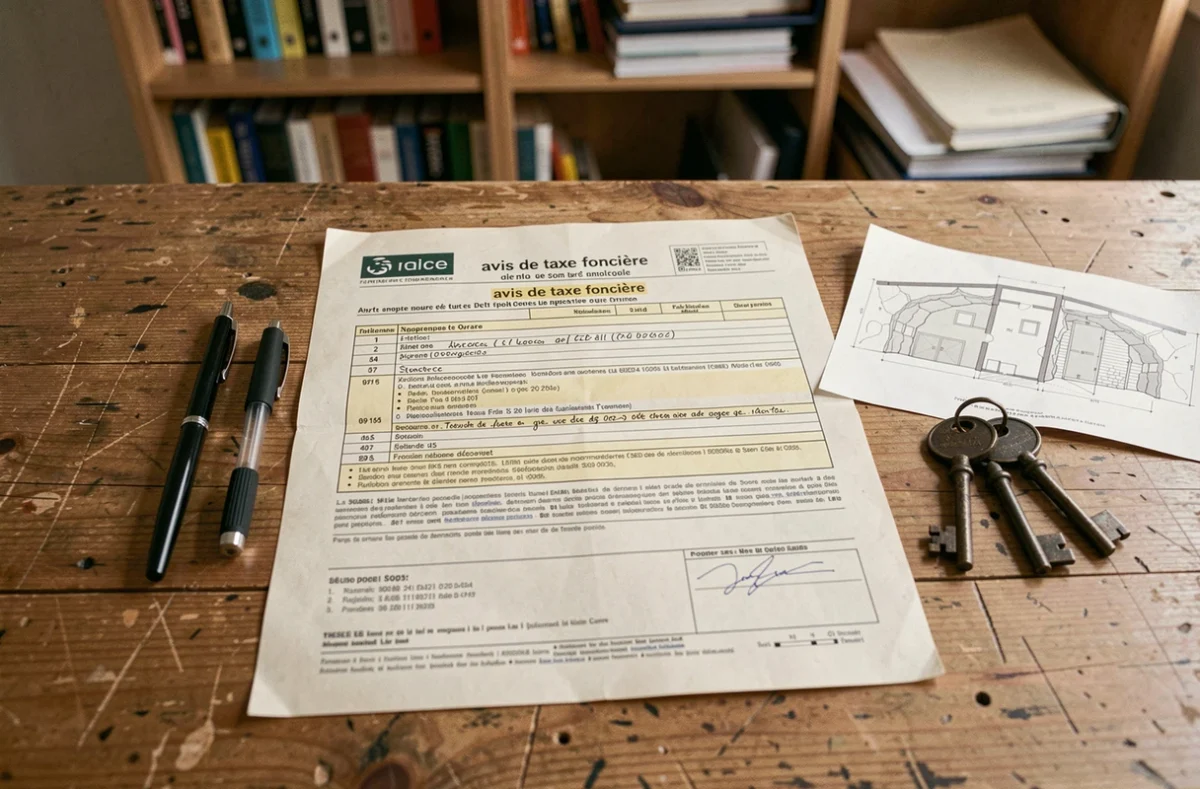
O valor locativo cadastral é objeto de uma reavaliação anual indexada ao índice de preços ao consumidor harmonizado. Para 2026, essa reavaliação nacional é de 0,8 %. Ela se aplica uniformemente a todos os bens construídos, incluindo as caves independentes classificadas como dependências.
Esse aumento representa apenas uma parte da equação. As taxas votadas pela municipalidade e pela intermunicipalidade (EPCI) podem evoluir a cada ano durante a votação do orçamento municipal. Uma cave situada em uma municipalidade que aumenta sua taxa sofrerá um aumento superior à mera reavaliação nacional.
Por outro lado, uma municipalidade que mantém ou reduz sua taxa pode neutralizar o efeito da reavaliação. Atribuir um aumento da taxa predial apenas à reavaliação nacional é, portanto, impreciso: é necessário cruzar os dois parâmetros para entender a evolução do montante no aviso.
A revisão geral dos valores locativos cadastrais, inicialmente prevista para 2026, foi adiada pela lei de finanças. Os primeiros efeitos não são esperados antes de 2030-2031. Até essa data, o cálculo se baseia nas bases históricas atualizadas anualmente pelo coeficiente fixo.
Erros frequentes na ficha cadastral de uma cave independente
Os dados registrados no cadastro servem de base para o cálculo. Se a descrição do bem não corresponder mais à realidade, o montante da taxa predial pode estar incorreto, às vezes por vários anos.
As situações mais comuns em caves independentes:
- A área real registrada é superior à área efetiva, por exemplo, após um erro de digitação na declaração inicial ou uma mudança de proprietário.
- A cave aparece duas vezes na base cadastral, uma vez vinculada à residência e outra em lote separado, o que dobra a área considerada.
- O coeficiente de ponderação aplicado corresponde a um local de melhor categoria (despensa equipada, local profissional), enquanto a cave permanece um espaço bruto sem equipamentos.
- Um identificador de porta ou um número de lote fictício foi atribuído durante uma troca com o serviço de impostos, criando um “segundo bem” que não existe fisicamente.
A verificação passa pela consulta da ficha descritiva do bem, acessível a partir do espaço pessoal em impots.gouv.fr. A seção “Bens imobiliários” permite visualizar cada lote registrado, sua área, sua natureza e sua destinação.
Pedido de correção junto ao serviço fiscal
Em caso de anomalia, uma reclamação pode ser enviada ao centro de impostos prediais ao qual o bem pertence. O proprietário deve fornecer os elementos comprobatórios: planta, levantamento de área, fotos se necessário. A correção da ficha cadastral resulta em um recálculo do valor locativo e, consequentemente, do montante da taxa predial.
O prazo de processamento varia de acordo com os centros. Alguns proprietários relatam trocas que se estendem por vários meses, com pedidos complementares sucessivos.
TEOM e taxa predial sobre uma cave: duas linhas distintas
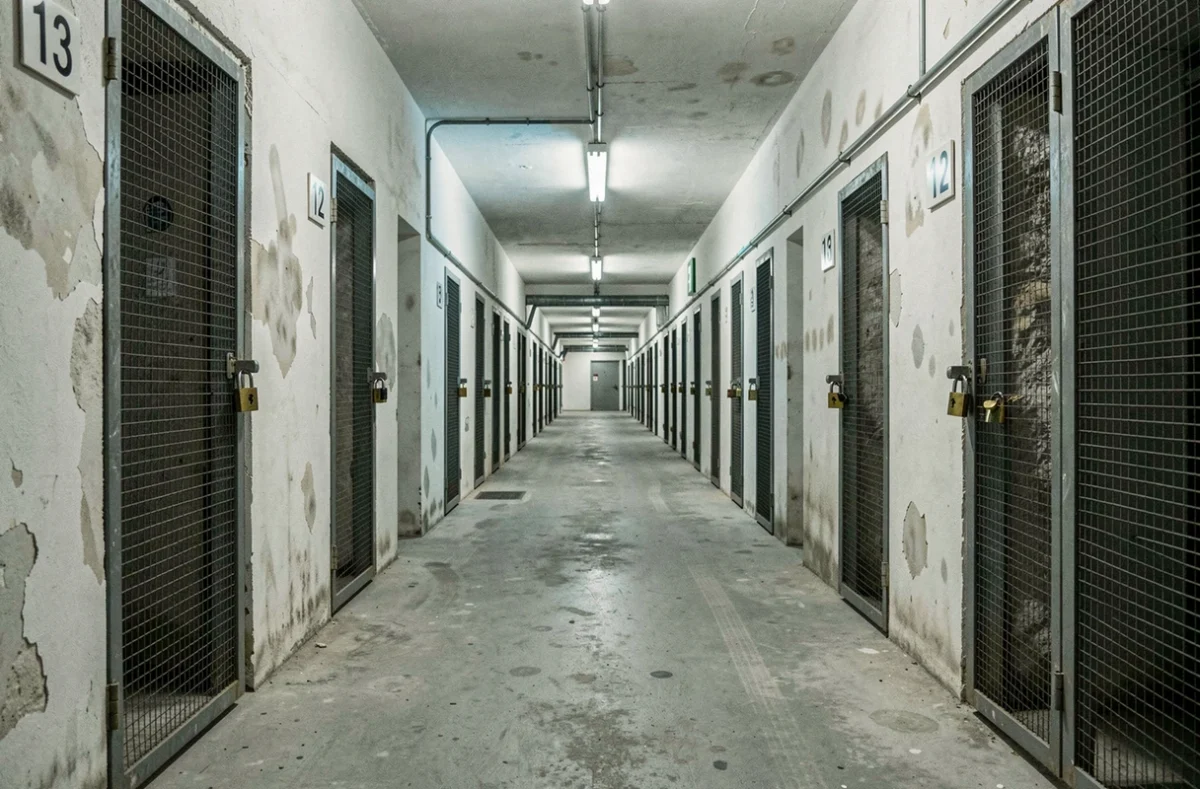
A taxa de coleta de lixo (TEOM) pode constar no mesmo aviso que a taxa predial de uma cave independente. A TEOM obedece a uma taxa específica e não constitui um componente da taxa predial em si.
Para uma cave independente, a presença da TEOM depende da vinculação do local a um endereço efetivamente atendido pelo serviço de coleta. Um lote situado em um subsolo de edifício coletivo será geralmente coberto, enquanto uma cave isolada em outro prédio pode ser objeto de uma cobrança distinta ou da ausência de TEOM.
A taxa predial é estabelecida em nome do proprietário ou do usufrutuário do bem construído. Mesmo alugada a um particular, uma cave continua a ser tributada em nome de seu proprietário. O inquilino não recebe o aviso da taxa predial, mas pode ser repassada a TEOM se o contrato de locação assim prever.
Verificar a coerência entre a área ponderada, a classificação cadastral e as taxas aplicadas continua a ser a única forma confiável de garantir que o montante cobrado corresponda à realidade do bem. Os proprietários de caves independentes têm interesse em consultar sua ficha descritiva assim que receberem o aviso, em vez de constatar uma anomalia vários anos depois.